
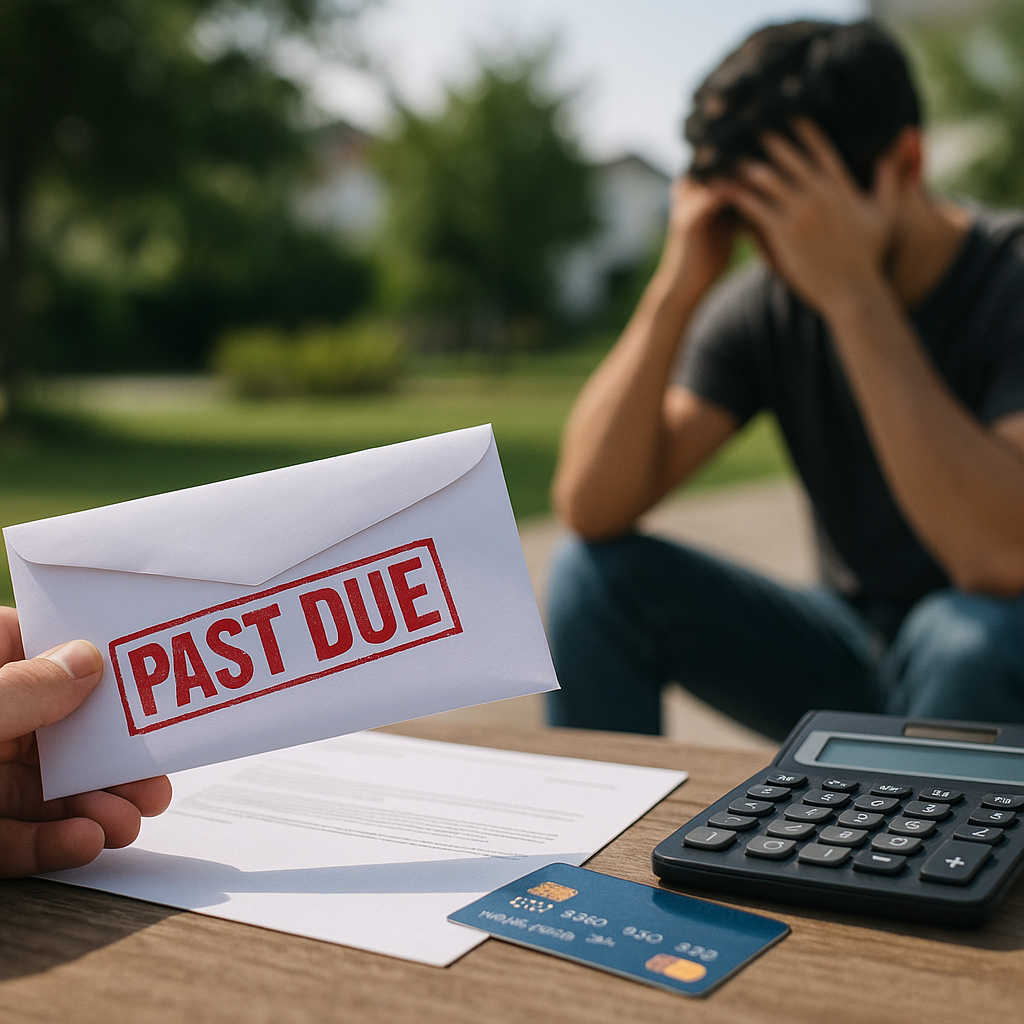
En el mundo del crédito, uno de los mitos más arraigados es la creencia de que un pago atrasado es sinónimo de una catástrofe crediticia. Sin embargo, es fundamental aclarar que el historial crediticio no se define por un solo incidente. Este registro refleja el comportamiento financiero en su totalidad, mostrando tanto los atrasos como el manejo adecuado del crédito a lo largo del tiempo. Comprender las implicaciones de un retraso en los pagos es crucial para tomar decisiones financieras más informadas.
Un pago vencido ocurre cuando una obligación no se cumple en la fecha establecida. Desde ese momento, el atraso se registra en el historial crediticio, aunque su impacto variará. No es lo mismo un retraso breve que una cuenta que permanece impaga durante meses. Con el paso del tiempo, este incumplimiento podría resultar en un mayor riesgo para las instituciones financieras, afectando así las posibilidades de acceder a nuevos créditos o a condiciones más favorables.
Si un atraso se extiende, la cuenta puede entrar en procesos de cobranza. Este es un punto crítico; la cobranza se inicia cuando una obligación no es atendida en el tiempo pactado. Por ello, ante dificultades económicas, reconocer la situación a tiempo puede ser determinante. Se aconseja acercarse al acreedor, explorar alternativas y establecer un plan de acción para normalizar la situación. De esta manera, se puede evitar que el problema se agrave.
Es relevante destacar que volver a estar al corriente en los pagos es un paso positivo, pero no elimina de inmediato el antecedente del atraso. El historial crediticio refleja el patrón de pago y permite observar cómo han evolucionado las cuentas a lo largo del tiempo. Más que centrarse únicamente en remediar un pasado negativo, es vital construir un futuro sólido basado en un cumplimiento constante.
El crédito debe ser visto como una herramienta que precisa de responsabilidad y conocimiento. Un atraso puede ocurrir por distintas razones, desde un olvido hasta una reducción temporal de ingresos. Lo esencial es no ignorar la situación. Revisar periódicamente el historial crediticio, identificar pagos pendientes y actuar rápidamente ante cualquier inconveniente son prácticas que contribuyen a mantener una relación financiera saludable.
Desde la perspectiva de quienes componen el ecosistema crediticio, la educación financiera juega un papel crucial. Entender cómo se registra el comportamiento de pago permite a las personas valorar mejor las repercusiones de sus decisiones. Así, se cultiva una mayor capacidad para manejar el crédito de manera responsable. Un historial crediticio no debe considerarse solo como un requisito para acceder a financiamiento, sino como un reflejo de nuestra relación con el crédito, una herramienta que nos acompaña en diversas etapas de nuestra vida financiera.
(Actualización: Datos corresponden a 2026-09-30 08:30:00)
Gracias por leer Columna Digital, puedes seguirnos en Facebook, Twitter, Instagram o visitar nuestra página oficial. No olvides comentar sobre este articulo directamente en la parte inferior de esta página, tu comentario es muy importante para nuestra área de redacción y nuestros lectores.