La Asociación de Plataformas de Financiamiento Colectivo (Afico) solicitó que las Instituciones de Financiamiento Colectivo (IFC) sean incluidas expresamente en la definición fiscal del sistema financiero mexicano, con el fin de homologar su tratamiento fiscal al de otras entidades financieras y evitar desincentivos al crédito y la inversión en México1.
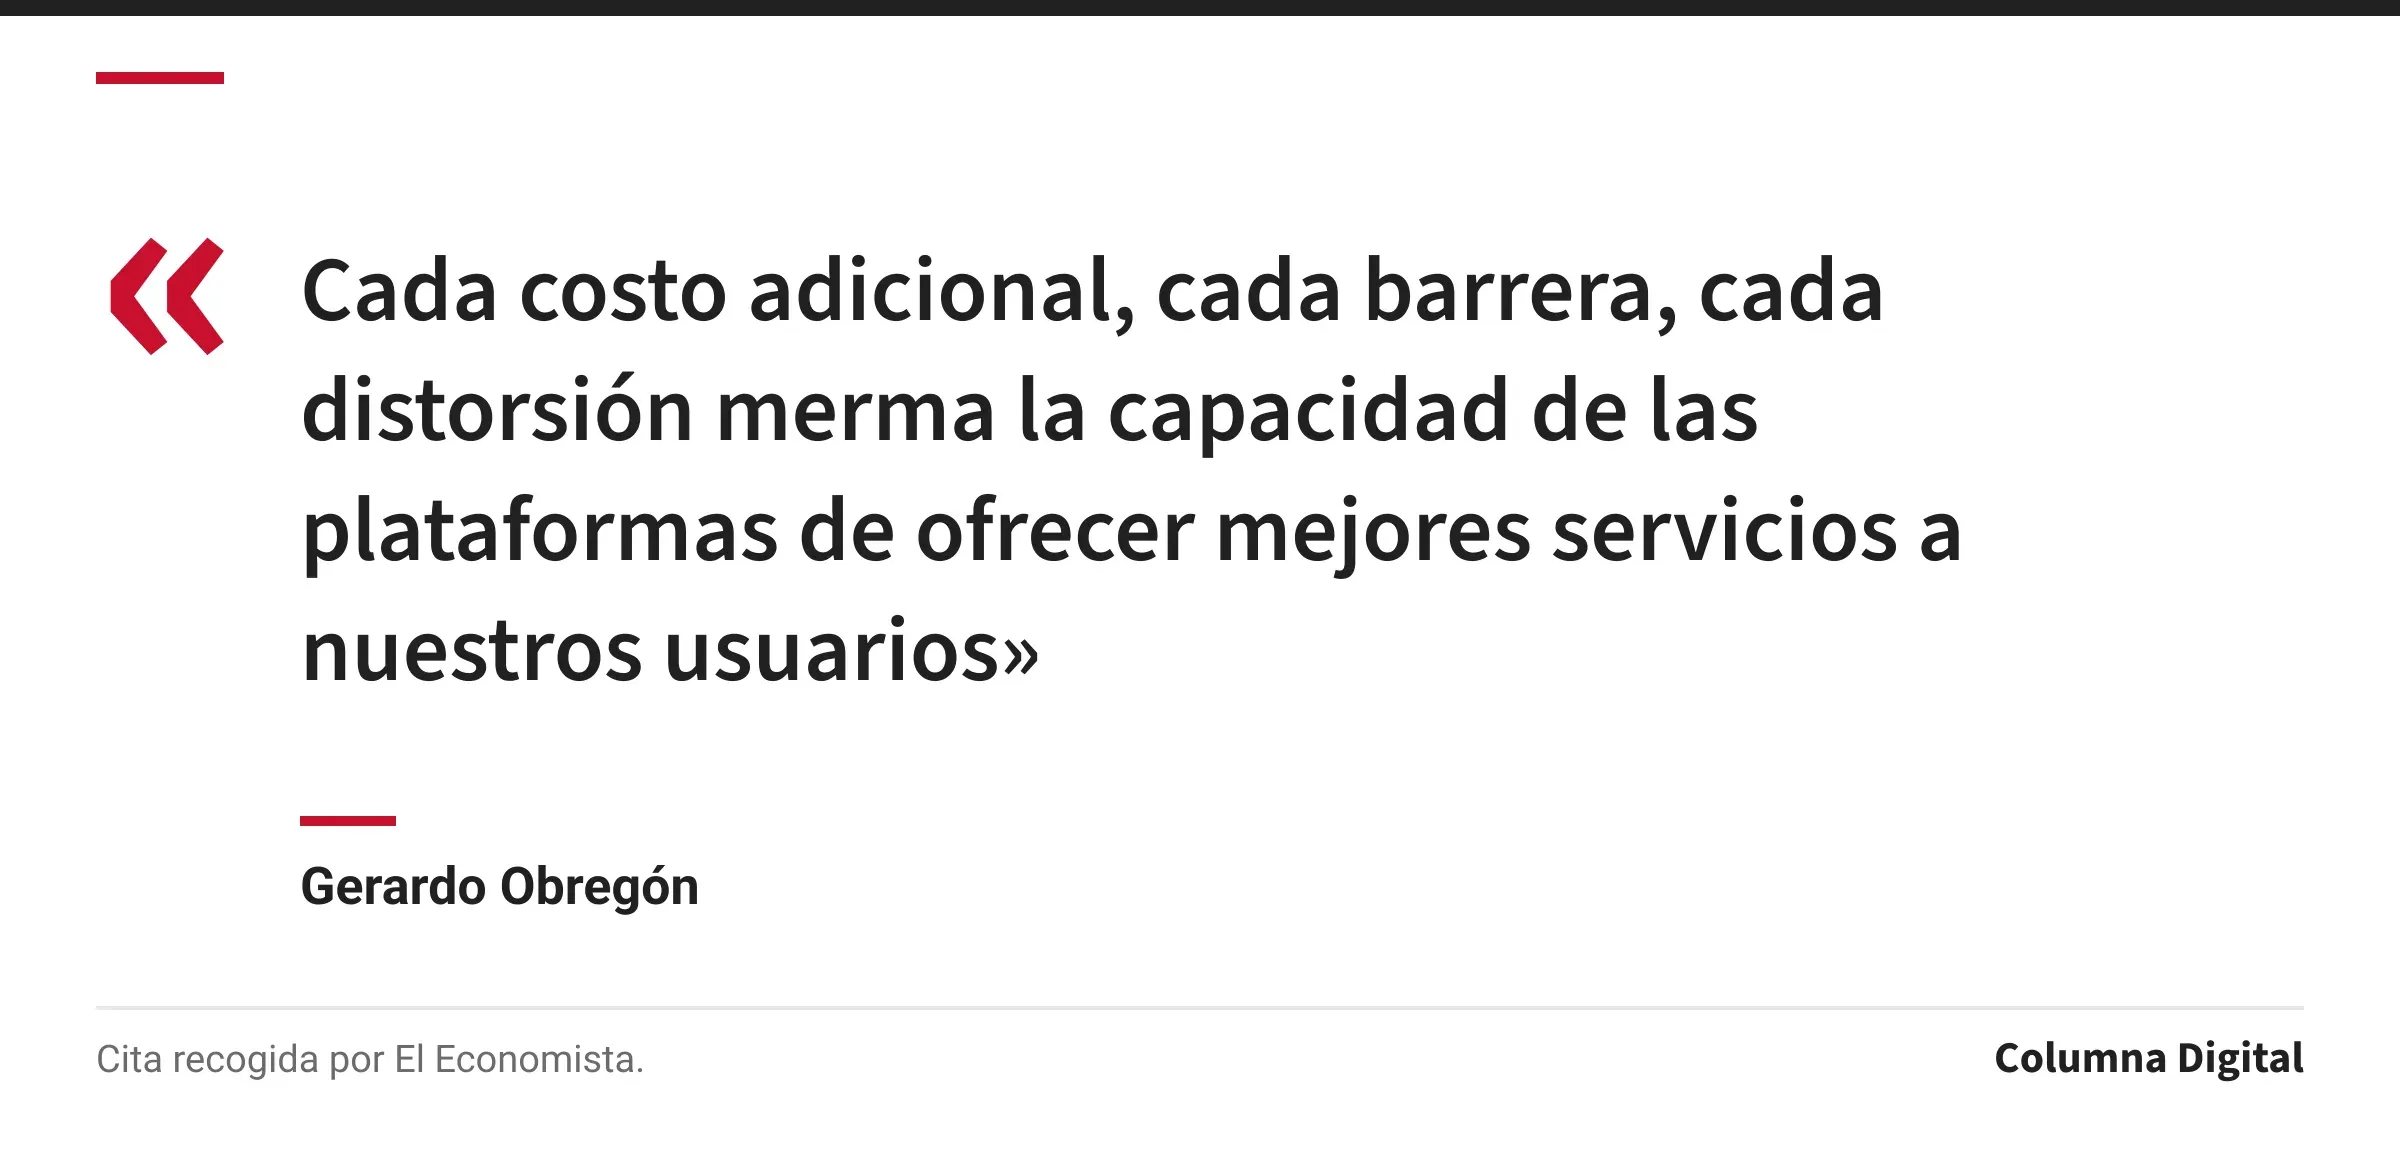
Actualmente, las plataformas de crowdfunding enfrentan retenciones y cargas impositivas superiores a las de bancos y otros intermediarios, lo que, según la Afico, puede encarecer los créditos y limitar la capacidad de las plataformas para ofrecer mejores condiciones a los usuarios1.
Las diferencias fiscales que denuncia Afico
Gerardo Obregón, presidente de Afico, explicó que aunque las IFC están reconocidas y supervisadas como entidades financieras bajo la Ley Fintech, no reciben el mismo trato fiscal que otros miembros del sistema financiero1.
Actualmente, la retención de ISR para inversionistas en plataformas de crowdfunding es de 20% para residentes y 35% para extranjeros, mientras que otras entidades financieras aplican una retención de 0.68% y están exentas de IVA1.
Además, existen restricciones para deducir pérdidas en el caso del financiamiento colectivo, lo que representa una desventaja frente a otros actores del sector1.
Impacto en inversionistas y acreditados
Según Afico, los costos y distorsiones fiscales pueden reducir la liquidez de las plataformas y elevar las tasas de interés para los acreditados entre 100 y 200 puntos base1.
El gremio estima que 70% de los prestatarios utiliza el crowdfunding para consolidar o pagar tarjetas de crédito con tasas superiores a 50%, por lo que un encarecimiento del financiamiento podría limitar la sustitución de esas deudas por créditos más baratos1.
La propuesta de reforma legal
Afico propone reformar el artículo 7 de la Ley del Impuesto sobre la Renta para incluir expresamente a las Instituciones de Tecnología Financiera (ITF) autorizadas bajo la Ley Fintech en la definición del sistema financiero1.
El objetivo es que el tratamiento fiscal favorable quede establecido de forma permanente en la legislación y no dependa de disposiciones anuales1.
La asociación argumenta que la equidad fiscal es necesaria para que el sector pueda competir en igualdad de condiciones y ofrecer mejores servicios a usuarios e inversionistas1.
Nota de la Redacción: esta nota se basa en la información disponible al publicarla y se actualizará si otras fuentes aportan más datos.
Fuentes
Texto elaborado por la Redacción de Columna Digital a partir de estas fuentes:
Redacción Columna Digital. Es posible que en la preparación de esta nota se hayan usado herramientas de inteligencia artificial para reunir fuentes, procesar datos, corregir o redactar textos, bajo la supervisión del equipo de Redacción.
También te puede interesar
México reduce importaciones de diésel de EU, pero reservas solo cubren hasta 21 días
Registro de líneas móviles desconecta 7.6 millones en México
Startup Renaissance obtiene patente del IMPI por fórmula Rain Mate
Problemas tecnológicos recientes en EE. UU. se deben a sistemas obsoletos
Datos basados en información reportada originalmente por El Economista.
Deja un comentario