
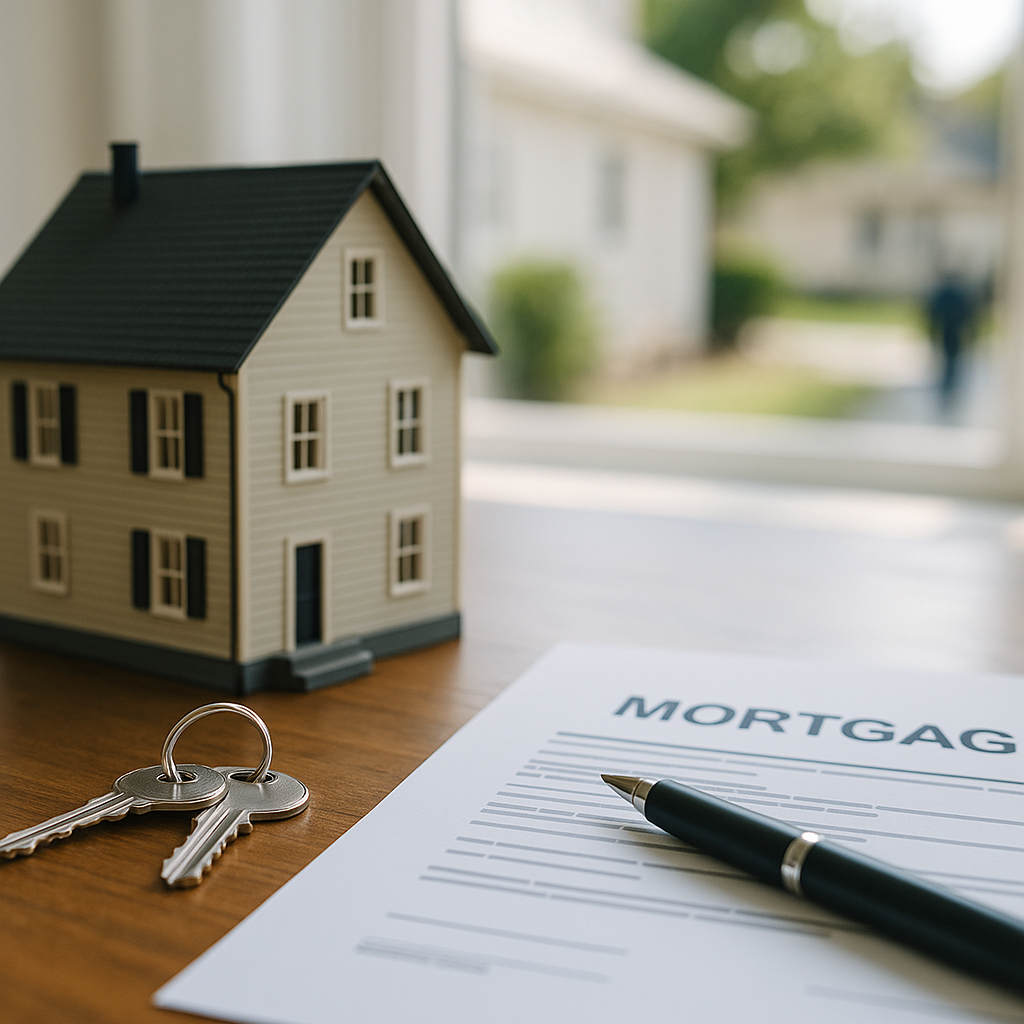
Cuando una persona toma la decisión de firmar un crédito hipotecario, el compromiso financiero implica mucho más que simplemente pagar una cuota mensual durante varios años. Este financiamiento frecuentemente viene acompañado de varias coberturas que ofrecen protección en escenarios críticos, como el fallecimiento del acreditado, daños en la propiedad o incluso la pérdida de empleo.
Un análisis reciente de Creditaria revela que los seguros más comunes asociados a los créditos hipotecarios son el seguro de vida y el de daños. Además, algunos productos financieros pueden ofrecer coberturas adicionales, como la protección por desempleo. La intención detrás de estos seguros es brindar respaldo ante diversos riesgos vinculados tanto a la persona que obtiene el crédito como al inmueble adquirido.
En detalle, las coberturas identificadas por Creditaria son:
Seguro de vida: Este tipo de cobertura es crucial, ya que puede liquidar el saldo de la deuda hipotecaria en caso del fallecimiento del asegurado, siempre de acuerdo a las condiciones estipuladas en la póliza.
Seguro de daños: Destinado a proteger el inmueble contra ciertos riesgos cubiertos por la póliza, es vital que los propietarios entiendan los términos específicos que aplican.
Seguro de desempleo: Disponible en algunos productos hipotecarios, esta cobertura puede ayudar a cubrir temporariamente los pagos del crédito si el titular enfrenta una pérdida laboral.
Es importante que los acreditados revisen atentamente las pólizas o certificados individuales que reciben, dado que no todos los créditos hipotecarios ofrecen las mismas coberturas. En particular, el seguro de vida debe ser analizado con detenimiento, ya que es fundamental conocer quién está asegurado, cuál es la suma asegurada, los eventos cubiertos y las exclusiones.
Este aspecto es especialmente relevante cuando un crédito es tomado de manera mancomunada entre dos personas, pues el financiamiento no necesariamente se liquidará si uno de los titulares fallece. En cuanto al seguro de daños, hay que prestar atención a los riesgos específicos, las exclusiones, la suma asegurada, así como los deducibles y coaseguros que puedan aplicar.
Además, es crucial que los solicitantes comprendan que el valor de la suma asegurada, el saldo pendiente del crédito y el valor total del inmueble pueden diferir, lo que significa que la póliza de daños no siempre cubrirá el valor completo de la vivienda en caso de siniestro.
Por otro lado, muchas instituciones financieras establecen la contratación de seguros específicos como un requisito para otorgar un crédito hipotecario. Por lo tanto, es recomendable identificar claramente cuáles son las coberturas exigidas, su costo y el tipo de protección que ofrecen.
Respecto a los precios, no hay un estándar único para los seguros asociados a hipotecas; estos dependen del producto, la aseguradora y las condiciones específicas del crédito. Así, comparar el costo de los seguros junto con la tasa de interés, el CAT, las mensualidades y otras comisiones se convierte en una tarea esencial para los potenciales acreditados.
Antes de firmar cualquier contrato, es vital revisar todos los detalles relacionados con los seguros, tales como coberturas, costos, exclusiones, sumas aseguradas, deducibles, coaseguros y el procedimiento adecuado para presentar reclamaciones.
Incorporar esta información puede ayudar a los futuros propietarios a tomar decisiones más informadas y seguras sobre sus inversiones a largo plazo.
Gracias por leer Columna Digital, puedes seguirnos en Facebook, Twitter, Instagram o visitar nuestra página oficial. No olvides comentar sobre este articulo directamente en la parte inferior de esta página, tu comentario es muy importante para nuestra área de redacción y nuestros lectores.