
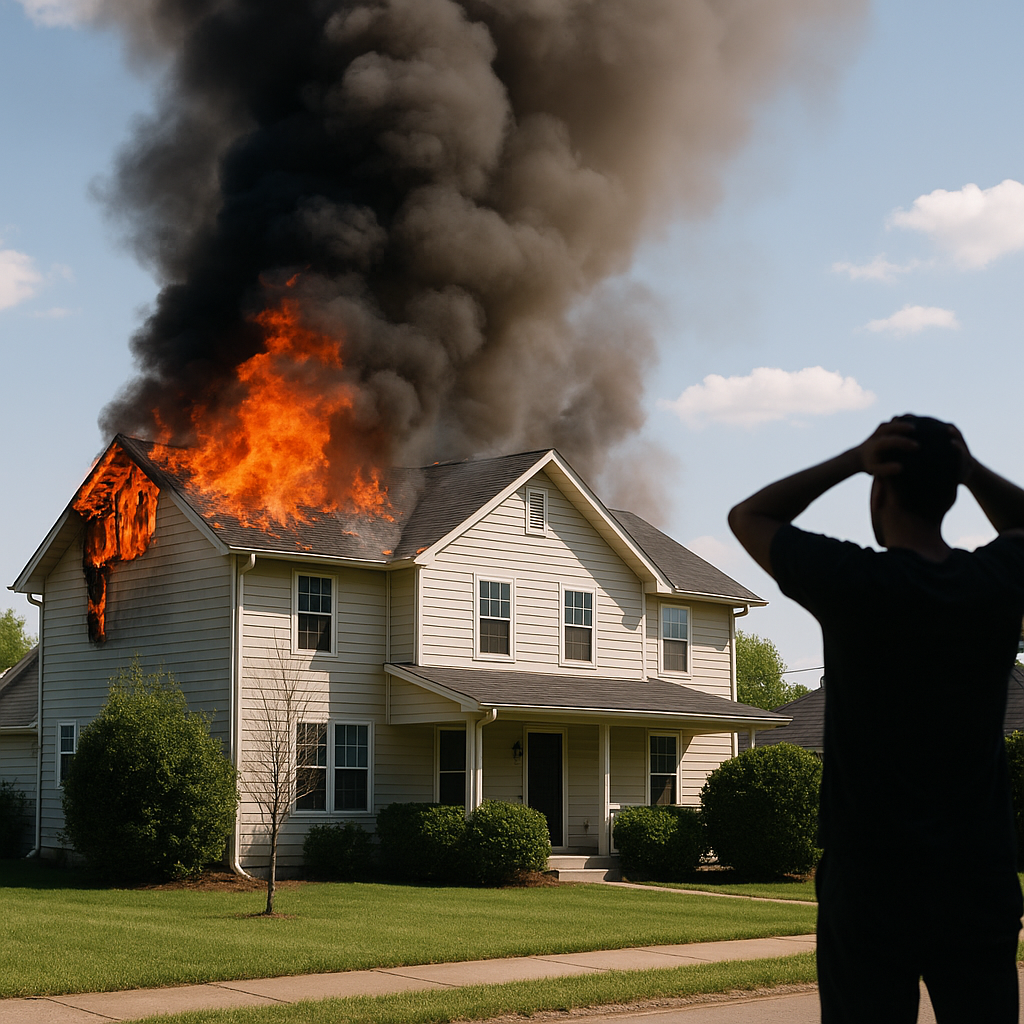
La contratación de un seguro para proteger el patrimonio del hogar es una decisión crucial, especialmente en países donde los fenómenos naturales son una constante amenaza. Sin embargo, uno de los errores más comunes es centrarse únicamente en proteger la estructura física del inmueble, dejando de lado los contenidos que, en muchos casos, son los más afectados por inundaciones, huracanes y otros desastres similares.
Según Carlos Tohme, presidente del Comité de Daños de la Asociación Mexicana de Agentes de Seguros y Fianzas, en un 80% de los casos de fenómenos hidrometeorológicos—como huracanes, lluvias intensas y desbordamientos—las pérdidas se registran en los bienes personales, tales como muebles, aparatos electrónicos, electrodomésticos y objetos de valor, incluyendo obras de arte y joyas. Esta estadística destaca la importancia de asegurar no solo la infraestructura, sino también los contenidos del hogar.
Para ilustrar esta cuestión, se menciona que el costo promedio de daños generados por estos eventos naturales en una propiedad de clase media puede alcanzar los 400,000 pesos. Dado que la prima anual de un seguro para este tipo de viviendas oscila entre 10,000 y 12,000 pesos, resulta evidente que la protección adecuada frente a posibles siniestros es una inversión que puede prevenir pérdidas mucho mayores.
Tohme también señala que un error frecuente es no contratar un seguro de vivienda en un país vulnerado por desastres naturales frecuentes, como terremotos y huracanes. De acuerdo con cifras del Inegi, solo el 25% de las 35.5 millones de viviendas en México está asegurada, y de ese porcentaje, el 18% lo hace a través de créditos hipotecarios. Apenas un 7% cuenta con un seguro voluntario. Esta baja penetración indica un desafío significativo para fomentar una cultura de aseguramiento que pueda mitigar el impacto de eventos catastróficos.
Para aquellos que deciden contratar una póliza, es crucial elaborar una lista detallada de todo lo que se desea asegurar. Este ejercicio no solo ayuda a tener claridad sobre los bienes a proteger, sino que también facilita el proceso con la aseguradora. Un error común consiste en asegurar solo ciertos elementos—como ventanales y elevadores—sin incluir los muebles, que podrían ser los más afectados durante un siniestro.
Por tanto, se recomienda consultar con un asesor de seguros para crear una póliza que refleje realmente las necesidades del propietario y del patrimonio que busca proteger. Una simple falta de atención a los detalles puede llevar a sorpresas desagradables al momento de realizar una reclamación.
Finalmente, el análisis del escenario actual pone de manifiesto que el cambio en la percepción y la cultura sobre seguros es esencial. En México, eventos como el terremoto de 1985 y el huracán Wilma en 2005, así como inundaciones notables en Tabasco y Chiapas, muestran la realidad constante de riesgos naturales. Este contexto subraya la urgencia de adoptar un enfoque proactivo hacia el aseguramiento en un país vulnerable. La historia reciente, que incluye el impacto del huracán Otis en 2023, reitera la importancia de estar preparados.
Para proteger el patrimonio y asegurar la tranquilidad frente al impacto de fenómenos naturales, la educación sobre seguros es fundamental. Crear una cultura de aseguramiento no solo es un paso hacia la seguridad financiera, sino una necesidad ante la inevitabilidad de los desastres naturales.
Gracias por leer Columna Digital, puedes seguirnos en Facebook, Twitter, Instagram o visitar nuestra página oficial. No olvides comentar sobre este articulo directamente en la parte inferior de esta página, tu comentario es muy importante para nuestra área de redacción y nuestros lectores.