Un decreto publicado el 13 de noviembre de 2026 modifica la Ley del Impuesto sobre la Renta en México, introduciendo cambios en deducciones, pérdidas fiscales, tasas aplicables y obligaciones para personas físicas y morales. Las nuevas disposiciones afectan a contribuyentes con ingresos elevados, empresas y quienes tributan bajo regímenes específicos, así como a quienes realizan anticipos o deducciones en sus operaciones fiscales1.
El decreto reforma, adiciona y deroga diversos artículos de la ley, e incluye un nuevo capítulo sobre el mecanismo de control de deducciones autorizadas y pérdidas fiscales, además de ajustar tablas de tasas para personas físicas con actividades empresariales y profesionales1.
Principales cambios en deducciones y pérdidas
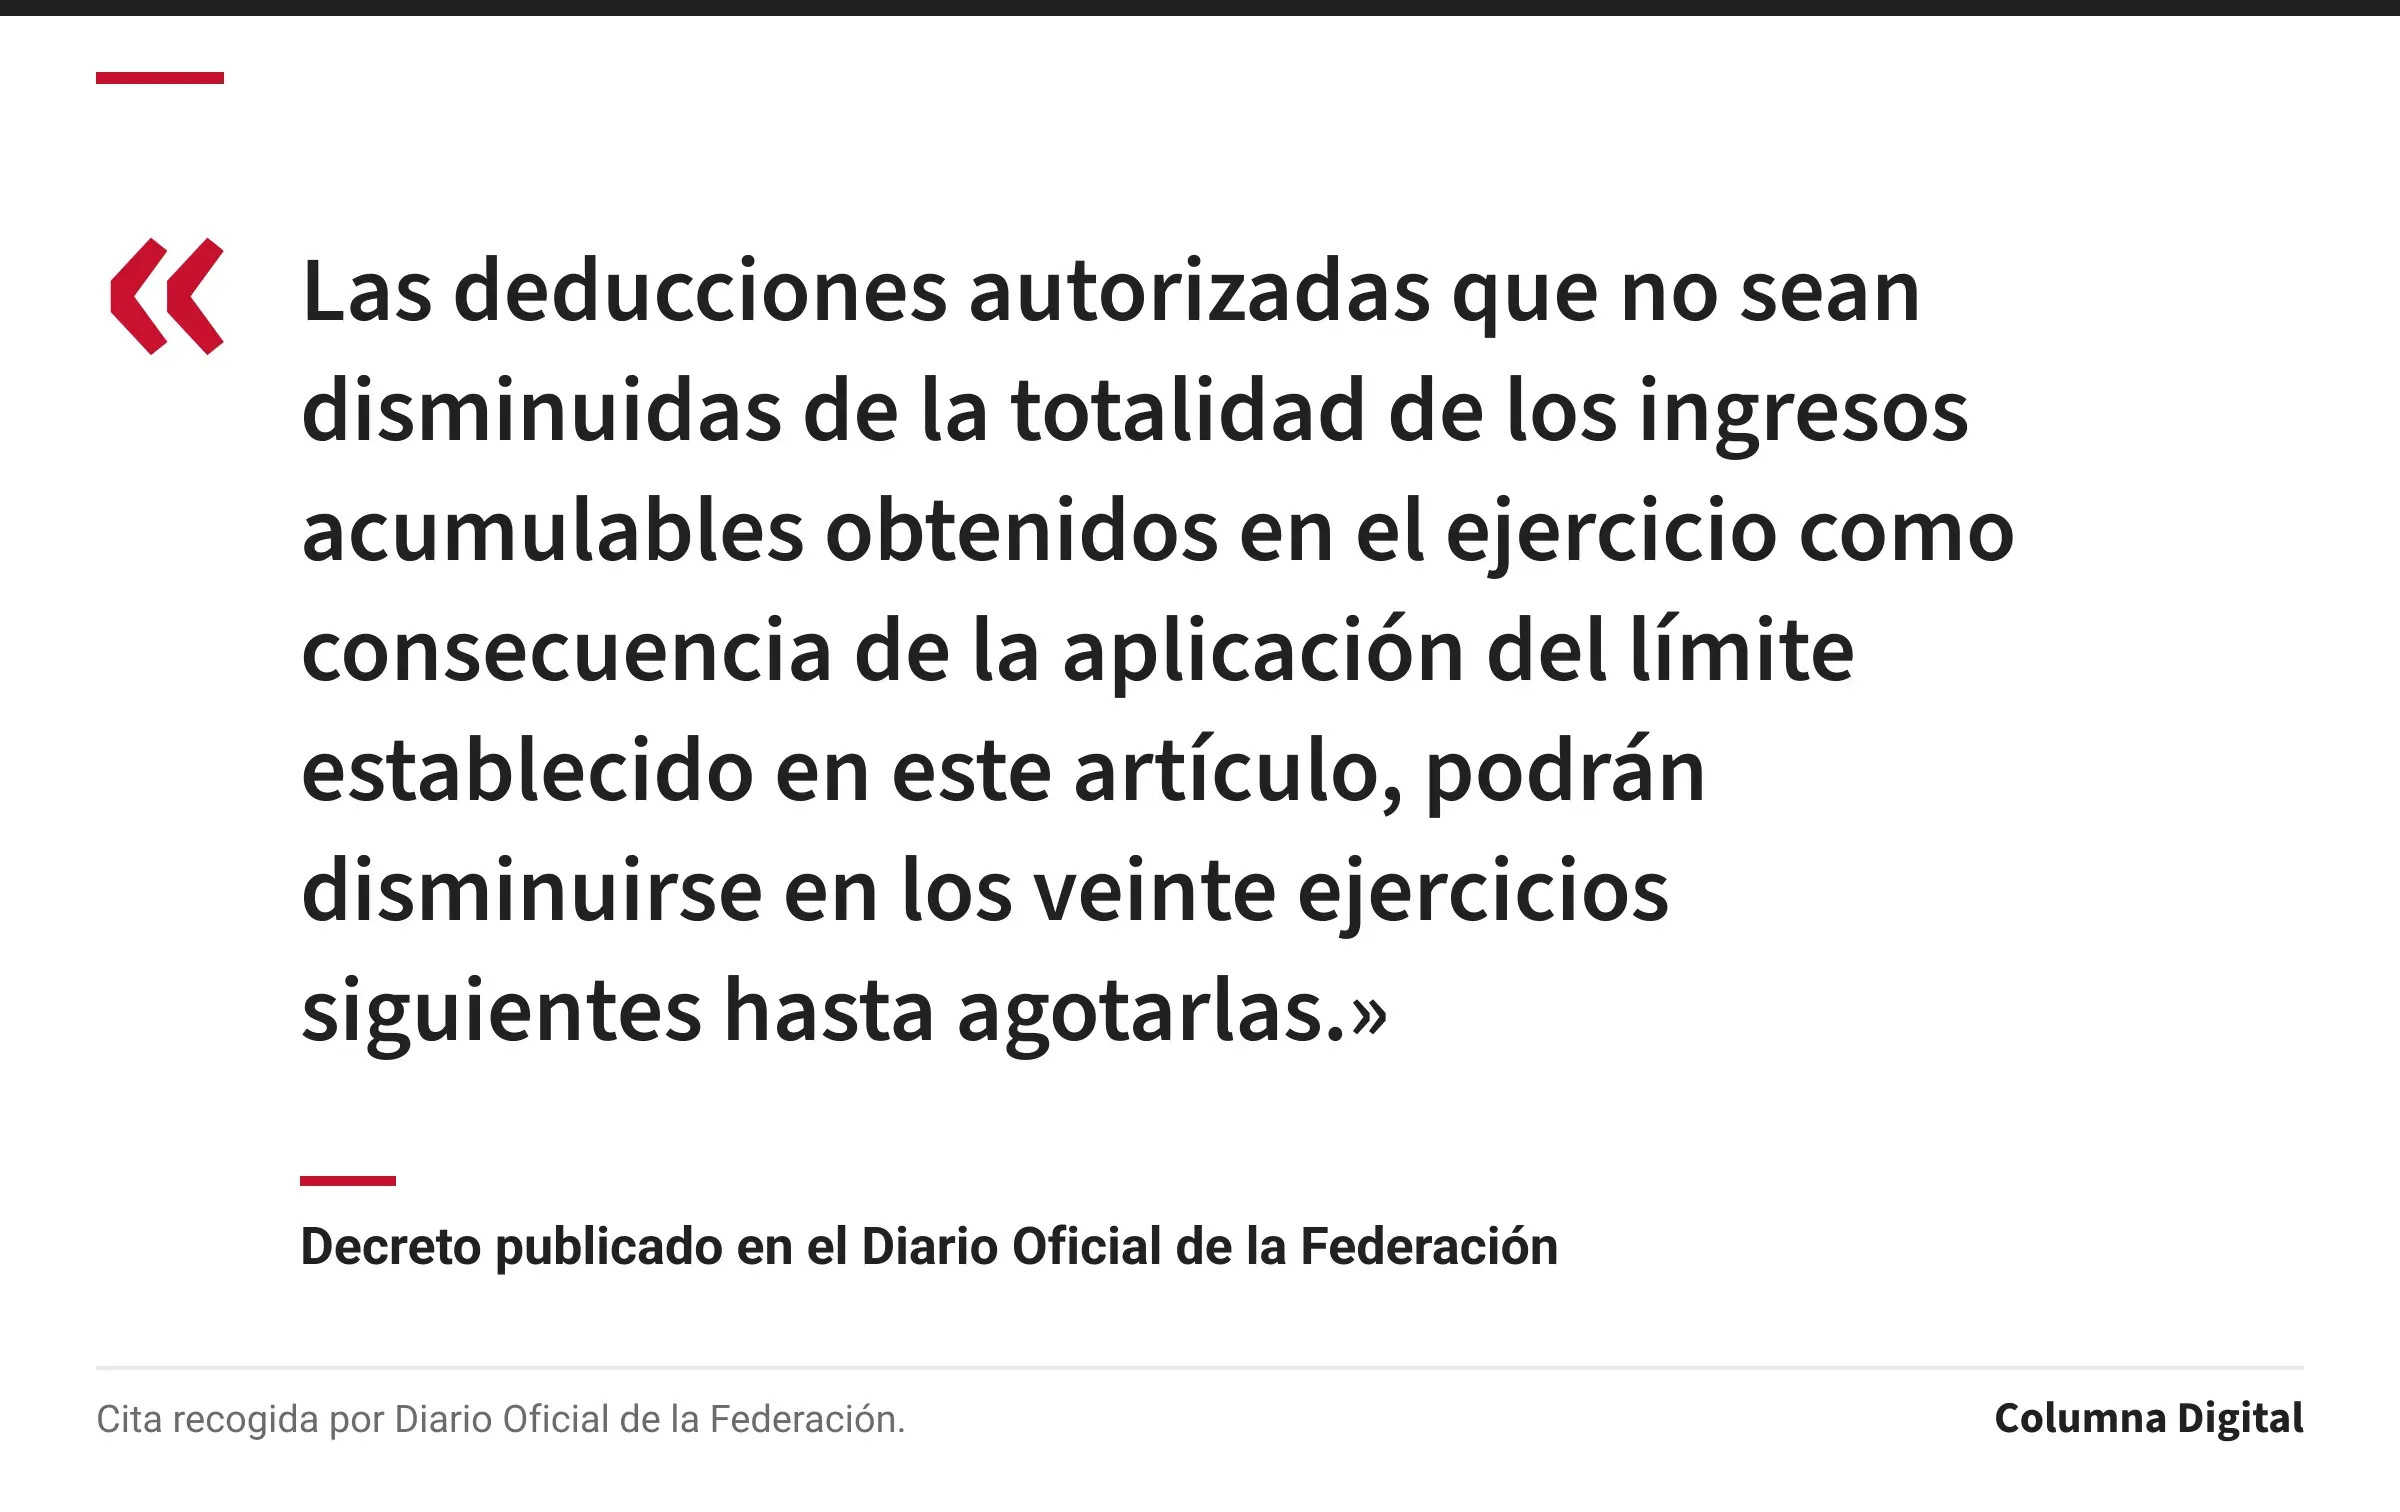
El decreto establece límites a las deducciones autorizadas y a la aplicación de pérdidas fiscales para personas morales residentes en México con ingresos acumulables superiores a 50 millones de pesos1. Las deducciones no aplicadas podrán disminuirse en los siguientes veinte ejercicios, siempre bajo los límites establecidos1.
Para las pérdidas fiscales de ejercicios anteriores, solo se podrá disminuir hasta el 50% de la utilidad fiscal del ejercicio, y el resto podrá aplicarse en los siguientes veinte ejercicios, también con límites1.
Nuevas tasas y requisitos para personas físicas
Las personas físicas que realicen actividades empresariales, profesionales u otorguen el uso o goce temporal de bienes podrán optar por un régimen simplificado si sus ingresos no exceden de cinco millones de pesos en el ejercicio anterior1. Las tasas aplicables van del 1.00% al 2.50% según los ingresos, con tablas mensuales y anuales detalladas en el decreto1.
Si los ingresos superan los cinco millones de pesos en cualquier momento del año, el contribuyente debe cambiar de régimen y pagar conforme a las disposiciones generales a partir del mes siguiente1.
Exclusiones y excepciones a los nuevos límites
El mecanismo de control de deducciones y pérdidas no aplica a contribuyentes en regímenes de Coordinados, Actividades Agrícolas, Ganaderas, Silvícolas y Pesqueras, maquiladoras bajo ciertas condiciones, empresas en quiebra, quienes aplican deducción inmediata de inversiones, ni a quienes llevan menos de cinco ejercicios fiscales inscritos en el RFC, entre otros casos detallados1.
También se excluyen ciertas sociedades surgidas de fusiones o escisiones, instituciones de seguros y quienes expenden combustibles, conforme a lo que indica el decreto1.
Obligaciones y trámites para deducciones y anticipos
Para deducir anticipos por prestación de servicios o uso temporal de bienes, la deducción solo procede en el ejercicio en que se preste el servicio o se otorgue el uso, o en la parte efectivamente recibida si abarca varios ejercicios1. Se requiere contar con el comprobante fiscal correspondiente en el mismo ejercicio en que se paga el anticipo y, posteriormente, con el comprobante de la operación total a más tardar el último día del ejercicio siguiente1.
En pagos al extranjero, solo serán deducibles en el ejercicio en que se pague la contraprestación y se entere la retención correspondiente, siempre que se proporcione la información exigida por la ley1.
Qué significa para México
Las reformas buscan limitar la cantidad de deducciones y pérdidas fiscales que las empresas pueden aplicar en cada ejercicio, con el objetivo de fortalecer la recaudación y dar mayor claridad a los procedimientos fiscales1. Para los contribuyentes, esto implica una planeación más estricta de sus deducciones y la obligación de cumplir con nuevos requisitos documentales y límites para no perder beneficios fiscales1.
Preguntas frecuentes
¿Cuáles son los principales cambios en la Ley del Impuesto sobre la Renta?
Se establecen límites a las deducciones autorizadas y a la aplicación de pérdidas fiscales, se ajustan tasas para personas físicas con actividades empresariales, y se precisan requisitos para deducciones y anticipos1.
¿Cómo afectan estas reformas a los contribuyentes mexicanos?
Las personas morales con ingresos superiores a 50 millones de pesos tendrán límites para deducir gastos y aplicar pérdidas fiscales, y las personas físicas deberán vigilar sus ingresos para mantener el régimen simplificado1.
¿Cuándo entran en vigor las nuevas disposiciones fiscales?
El decreto fue publicado el 13 de noviembre de 2026; las disposiciones específicas sobre entrada en vigor se detallan en los artículos transitorios del propio decreto1.
¿Qué obligaciones nuevas tienen los contribuyentes tras estas reformas?
Deben cumplir con requisitos adicionales para deducciones, como contar con comprobantes fiscales en los plazos indicados y respetar los nuevos límites para deducciones y pérdidas fiscales1.
Nota de la Redacción: al publicar esta nota contrastamos la información disponible; la actualizaremos si otras fuentes aportan versiones distintas.
Fuentes
Texto elaborado por la Redacción de Columna Digital a partir de estas fuentes:
Redacción Columna Digital. Es posible que en la preparación de esta nota se hayan usado herramientas de inteligencia artificial para reunir fuentes, procesar datos, corregir o redactar textos, bajo la supervisión del equipo de Redacción.
También te puede interesar
Gobierno atribuye a programas sociales la salida de 17.3 millones de mexicanos de la pobreza
ONU reconoce avances de México en igualdad de género pese a retos
SAT aplicará multas de hasta 11,540 pesos por no habilitar el Buzón Tributario en 2027
Claudia Sheinbaum representa a México en APEC y el IMSS avanza en contrataciones
Datos basados en información reportada originalmente por Diario Oficial de la Federación.
Deja un comentario