
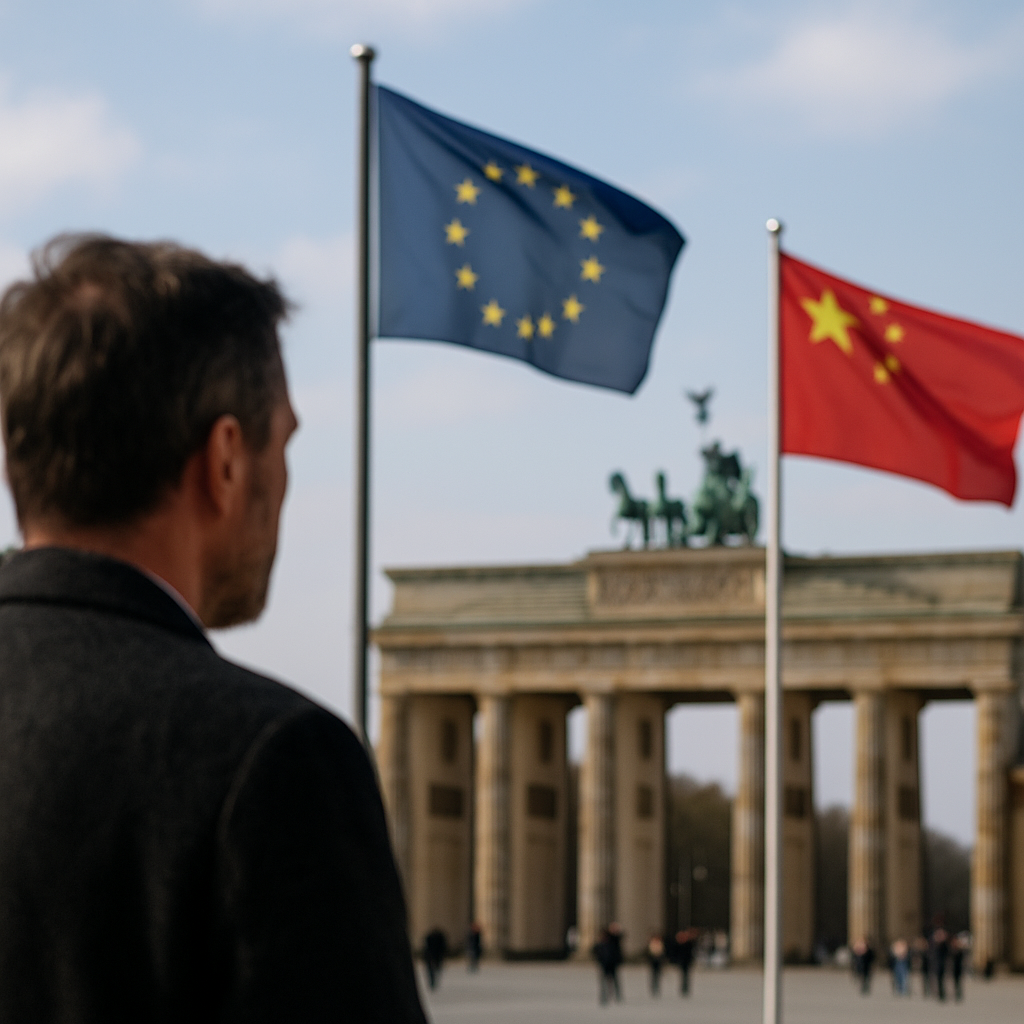
Europa se enfrenta a un desafío crucial en su relación económica con China. Según la presidenta de la Comisión Europea, Ursula von der Leyen, el déficit comercial de la Unión Europea con China ha alcanzado cifras alarmantes, superando los 1,000 millones de euros (1,150 mdd) diarios. Esta situación ha llevado a un periodo de desindustrialización que afecta a los centros industriales europeos, alimentando temores sobre el impacto de un “segundo shock chino”.
La pregunta que surge es: ¿debe Europa adoptar un enfoque similar al de Estados Unidos, que ha impuesto restricciones rígidas a la competencia china, o conservar el modelo abierto que ha beneficiado a consumidores y exportadores europeos durante tanto tiempo?
La respuesta no es simple. Los responsables políticos deben considerar las particularidades de cada sector en lugar de aplicar un enfoque de “talla única”. En determinados mercados, las preocupaciones sobre la seguridad nacional son primordiales; en otros, la dependencia de un único proveedor podría ser problemática, mientras que las importaciones económicas pueden ofrecer ventajas significativas.
Un claro ejemplo es el sector de los vehículos eléctricos (VE). La necesidad de los consumidores europeos por alternativas más asequibles en un contexto de transición hacia la electrificación es evidente. Los fabricantes chinos, con su capacidad de ofrecer vehículos a precios competitivos, pueden facilitar este cambio. Sin embargo, la industria automotriz europea está en juego, sosteniendo miles de empleos y comunidades enteras.
Por otro lado, las previsiones sugieren que prohibir la importación de vehículos eléctricos chinos podría generar un efecto contrario. Aunque protegería a los fabricantes europeos, privaría a los consumidores de opciones económicas y limitaría la competitividad. Las simulaciones indican que las pérdidas de bienestar al bloquear estos vehículos serían mucho mayores que las de los aranceles vigentes.
Afortunadamente, hay un camino intermedio. Europa podría permitir la entrada de vehículos eléctricos chinos, imponiendo aranceles moderados entre el 12.5% y el 37.5%. Estos ingresos podrían utilizarse para apoyar el desarrollo de la producción nacional, logrando un equilibrio entre acceso a importaciones y protección de los intereses locales.
Sin embargo, es esencial ser específicos y estratégicos. Los beneficios de estas tarifas no son iguales en todos los países europeos. Por ejemplo, Alemania, con su robusto sector automotriz, puede justificar una mayor protección de su producción nacional, a diferencia de España, que no cuenta con fabricantes de VE locales.
La lección de esta situación es que Europa no tiene que elegir entre un modelo de comercio cerrado o abierto. En lugar de replicar las políticas estadounidenses, el enfoque debe ser pragmático, adaptándose a las necesidades de cada mercado. Las prioridades pueden variar; algunos pueden centrarse en la seguridad nacional, mientras que otros pueden enfocarse en la competitividad o en la transición ecológica.
Al final, el objetivo debería ser maximizar los beneficios del comercio, gestionando la competencia y utilizando ingresos de aranceles para ayudar a la adaptación de la industria nacional. Un enfoque equilibrado puede servir para fortalecer la relación de Europa con China, fomentando un comercio más justo y beneficioso para ambas partes.
Esta situación económica se desarrolla en un contexto dinámico que, de acuerdo con las cifras de septiembre de 2026, continúa evolucionando. La adaptación y el pragmatismo deben ser las guías de Europa ante este panorama tan complejo. Un comercio conflictivo no necesariamente debe concluir en confrontación, sino que puede enfocar la cooperación hacia la resolución de desafíos compartidos.
Gracias por leer Columna Digital, puedes seguirnos en Facebook, Twitter, Instagram o visitar nuestra página oficial. No olvides comentar sobre este articulo directamente en la parte inferior de esta página, tu comentario es muy importante para nuestra área de redacción y nuestros lectores.