
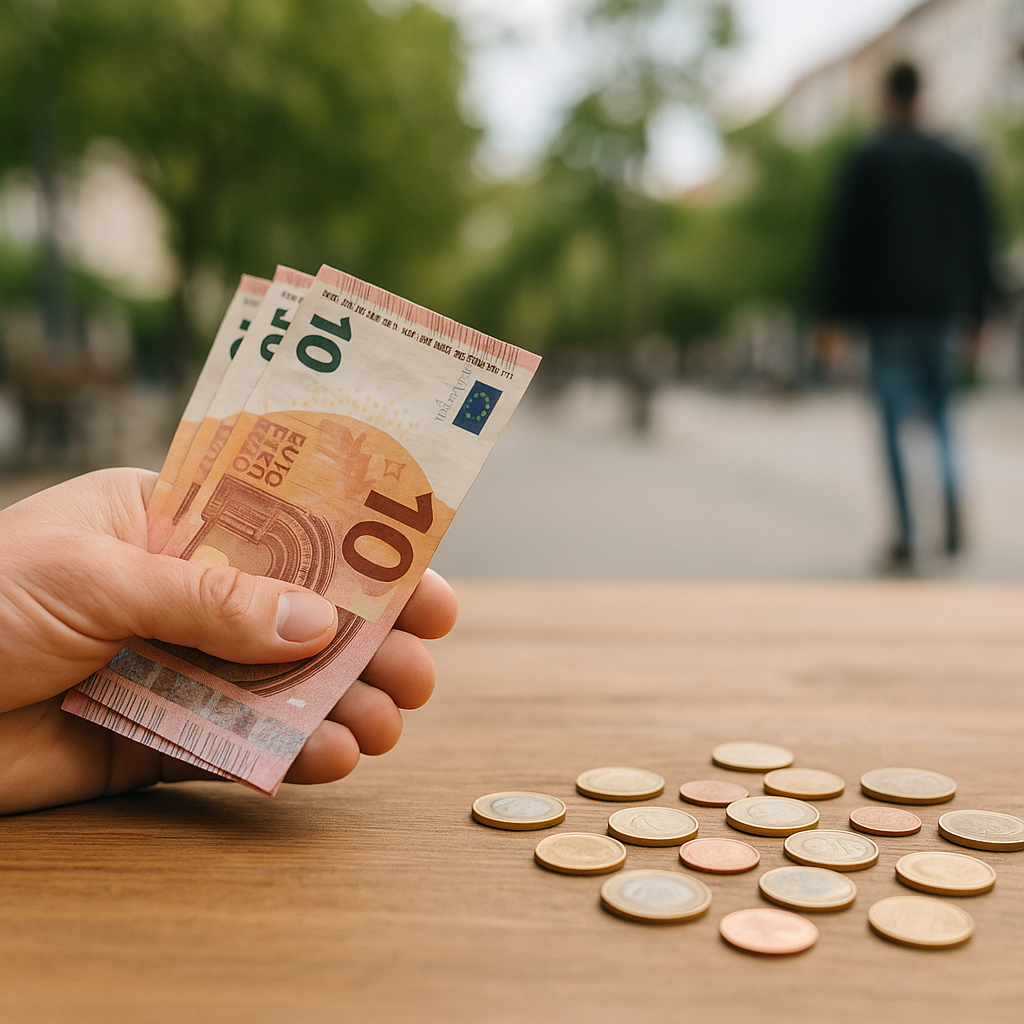
Rubén ha dedicado las últimas dos décadas a manejar un taxi en Ecatepec. Cada madrugada inicia su jornada cargando 300 pesos de gasolina, utilizando el efectivo que ha recolectado la noche anterior. Para él, pagar con tarjeta es un riesgo. “Si uso mi cuenta, Hacienda se entera de cuánto gano”, confiesa, un pensamiento que, de un modo u otro, comparten millones de mexicanos.
Este escenario podría cambiar drásticamente con la Ley de Economía Digital para Pagos Digitales y Electrónicos, que la Comisión de Hacienda de los diputados planea votar el 1 de octubre. El proyecto promete modernizar la economía, reconociendo la CURP Digital y facilitando la apertura de cuentas desde el celular. Además, mandata que los tres niveles de gobierno acepten pagos electrónicos y otorga a Hacienda la autoridad para definir sectores donde el pago digital se convertirá en la única manera de transaccionar. Gasolineras y casetas serán los primeros en esta transformación, con la meta de que para el futuro, el 50% de los pagos sean digitales.
Sin embargo, el diagnóstico hecho por las autoridades, que revela que 85 de cada 100 adultos prefieren el efectivo para compras menores a 500 pesos y que solamente el 63% tiene acceso a cuentas bancarias formales, parece un tanto tardío. En Brasil, la situación es muy distinta: el 86% de los adultos tiene cuenta y su sistema de pagos digitales, Pix, ha revolucionado el comercio al ser utilizado por 182 millones de personas y aceptado por el 90% de los pequeños negocios. Aunque México cuenta desde 2004 con SPEI y lanzó CoDi en 2019 —un sistema similar a Pix— su adopción ha sido limitada. Banxico esperaba 18 millones de usuarios en el primer año, pero solo 3.8 millones se unieron, con una tasa de uso de apenas el 12.8% entre quienes conocen la aplicación.
La falta de adopción digital tiene un costo significativo. México recauda actualmente alrededor del 18% de su PIB, una cifra alarmantemente baja en comparación con el promedio de la OCDE, que ronda el 34%. Más de la mitad de la población laboral se encuentra en la informalidad, donde el uso de efectivo perpetúa un ciclo de exclusión financiera, privando de historial crediticio y obligaciones fiscales.
Sin embargo, la legislación presentada tiene sus limitaciones. Por ejemplo, en el artículo 11, los comercios “podrán” implementar pagos digitales, y el artículo 19 indica que el Banco de México “podrá” facilitar cuentas y transferencias. Carece de sanciones para los que desatiendan la normativa y no prevé asignar presupuesto adicional para la conectividad necesaria. La única medida contundente permite a Hacienda retirar efectivo en ciertos sectores en un plazo breve y sin criterios claros.
Las expectativas son que esta transición se cumpla, pero principalmente en áreas donde el Estado puede regular, como casetas y gasolineras. Aquellos pequeños comercios, tienditas y taxis como el de Rubén, siguen a la sombra del efectivo. Para ellos, la decisión de adoptar métodos digitales está determinada por las comisiones que cobran las terminales y el temor al SAT.
El éxito de iniciativas como Pix se basa en la gratuidad para los usuarios, así como en la presión del banco central para que las instituciones financieras grandes lo adopten. Por el contrario, CoDi ha dependido de la disposición de los bancos, que suelen beneficiarse de las comisiones asociadas a las transacciones.
Mientras el gobierno busca contabilizar el uso de sistemas de pago digitales como un éxito, Rubén, que usa aplicaciones como WhatsApp y Waze en su día a día, sigue aferrado a su efectivo que guarda celosamente en el bolsillo, esperando al siguiente pasajero de su taxi.
Gracias por leer Columna Digital, puedes seguirnos en Facebook, Twitter, Instagram o visitar nuestra página oficial. No olvides comentar sobre este articulo directamente en la parte inferior de esta página, tu comentario es muy importante para nuestra área de redacción y nuestros lectores.