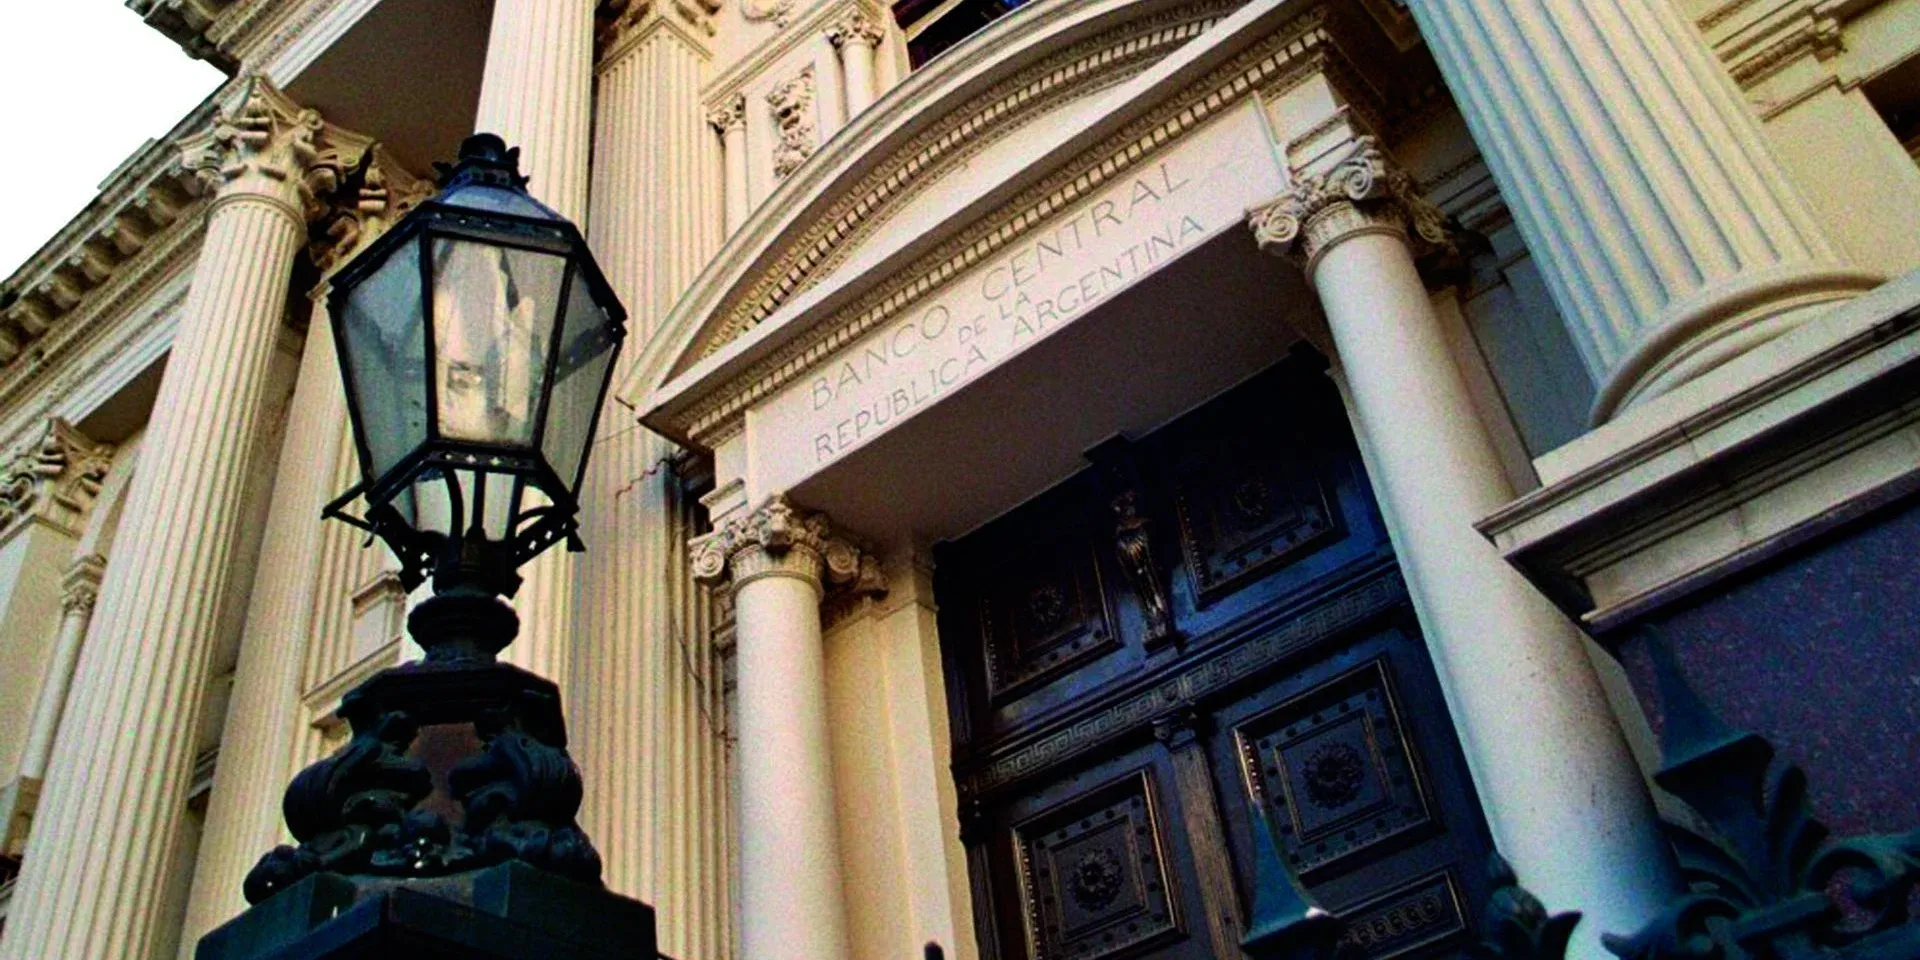
El economista Pablo Sanches, estratega del broker Neix, recomendó que el Banco Central de la República Argentina (BCRA) incremente la compra de reservas para inyectar más pesos en la economía y así permitir que el Tesoro pague tasas de interés más bajas en las licitaciones de deuda en pesos. Esta postura contrasta con la opinión del economista Ricardo Arriazu, quien recientemente advirtió que el BCRA ha comprado reservas "a costa de destruir crédito interno"1.
Sanches argumentó que la compra adicional de reservas no afectaría negativamente al crédito, ya que los bancos deciden de manera voluntaria si prestan al sector público o privado. Además, señaló que el Tesoro no está quitando recursos a empresas e individuos, sino que la demanda de préstamos es baja en el contexto actual1.
Las razones detrás de la recomendación
Según Sanches, el Gobierno argentino necesita tomar pesos adicionales en las licitaciones para comprar los dólares con los que deberá pagar deuda que no puede refinanciar en el mercado. Destacó que el Tesoro renovó más del 100% de los vencimientos en tres de las últimas cuatro licitaciones de deuda en pesos, con un rollover de hasta 136,14% a mediados de octubre. En la restante, la del 28 de septiembre, el porcentaje fue del 100%, mientras que a fines de agosto fue de 96%1.
El economista explicó que el control de agregados monetarios está asociado a mayor volatilidad de tasas, como se observó en 2025 y en tramos de 2026. Además, recomendó que el Tesoro pague la tasa más baja posible por los pesos adicionales necesarios para comprar dólares, ya que la Argentina atraviesa un proceso de mayor oferta de divisas, con un tipo de cambio oficial que se mueve por debajo de la tasa de interés y de la inflación1.

Diferencias con la visión de Arriazu
Ricardo Arriazu sostuvo que el BCRA ha comprado reservas a expensas del crédito interno, argumentando que todo lo que no sea demanda genuina de pesos debe ser esterilizado. Sanches refutó esta visión, señalando que las decisiones del sector privado sobre dónde colocar su ahorro no dependen solo de las licitaciones, y que los bancos pueden decidir en cualquier momento si desarman títulos públicos para prestar al sector privado1.
Sanches también argumentó que la falta de demanda de préstamos por parte del sector privado no se resuelve únicamente con una reducción de tasas, sino que depende de una recuperación más generalizada de la actividad económica. Además, advirtió que liberar los controles cambiarios sobre personas jurídicas podría elevar el tipo de cambio, ya que esa demanda competiría con las compras de reservas1.
Perspectivas y riesgos para la economía argentina
Sanches indicó que el Gobierno argentino no esperaba dos trimestres consecutivos de contracción económica, y que las proyecciones de diciembre de 2025 suponían una recuperación de la demanda de dinero que no se materializó. El equipo económico recalibró sus expectativas a mitad de año y volvió a señalar la situación en el Informe de Política Monetaria presentado el jueves1.
Sobre el futuro, Sanches se mostró conservador respecto a la posibilidad de un rebote económico a partir del cuarto trimestre, y consideró que la dinámica actual podría ser la "nueva normalidad". También advirtió que los riesgos cambiarios para 2027 no están eliminados, aunque no espera una gran volatilidad en los próximos meses. En este contexto, recomendó instrumentos cortos de renta fija y cautela ante la volatilidad de fin de año1.
Nota de la Redacción: esta nota se basa en la información disponible al publicarla y se actualizará si otras fuentes aportan más datos.
Fuentes
Texto elaborado por la Redacción de Columna Digital a partir de estas fuentes:
Redacción Columna Digital. Es posible que en la preparación de esta nota se hayan usado herramientas de inteligencia artificial para reunir fuentes, procesar datos, corregir o redactar textos, bajo la supervisión del equipo de Redacción.
Datos basados en información reportada originalmente por Bloomberg Línea.
Reportar un problema en esta notaPolítica de correcciones
Deja un comentario