El fuerte aumento de los precios del petróleo tras el inicio de la guerra con Irán no ha desencadenado una crisis económica mayor en América Latina, según un análisis de Goldman Sachs1. La región ha mostrado una resistencia superior a lo anticipado, con un crecimiento económico y una inflación menos afectados de lo que se temía, aunque los impactos varían entre países1.
Factores que han contenido el impacto
Goldman Sachs atribuye la moderación de los efectos negativos a varios factores estructurales y de política pública1. Entre ellos destacan la reducción de la intensidad energética, es decir, menor dependencia de combustibles fósiles para la producción de bienes y servicios, subsidios y regulaciones que han evitado que los mayores costos internacionales se trasladen completamente a los consumidores, así como ajustes tributarios y límites de precios en varios países, incluido México1.
El auge de inversiones en inteligencia artificial y una oferta agrícola abundante han ayudado a compensar el impacto en el crecimiento y a contener la inflación alimentaria, a pesar del encarecimiento de los fertilizantes1. Además, la fortaleza de las monedas emergentes ha reducido las presiones inflacionarias importadas1.
Efectos diferenciados por país en la región
El análisis de Goldman Sachs muestra que el impacto de un aumento del 10% en el precio del petróleo sería moderado en América Latina en comparación con Asia emergente, pero con notables diferencias entre países1. Por ejemplo, Chile, altamente dependiente del petróleo importado, vería una reducción de 0.3 puntos porcentuales en su PIB y un aumento de 0.7 puntos en la inflación tras seis trimestres1. Perú tendría una contracción de 0.2 puntos en el PIB y un alza inflacionaria de 0.2 puntos1.
Para México, el informe estima que un alza del 10% en el crudo reduciría su actividad económica en 0.1 puntos porcentuales y elevaría los precios al consumidor en 0.4 puntos1. En contraste, países exportadores como Colombia, Brasil, Argentina y Ecuador registrarían incrementos en su PIB de entre 0.1 y 0.2 puntos porcentuales, aunque también experimentarían aumentos en la inflación1.

Políticas públicas y cuentas externas
Las diferencias en el impacto se explican en parte por las políticas públicas implementadas. México ha recurrido a ajustes semanales de impuestos y límites al precio de la gasolina regular para contener el traslado del encarecimiento energético a los consumidores1. Brasil y Colombia han ampliado subsidios y regulaciones, mientras Argentina ha postergado incrementos tributarios sobre combustibles1.
En cuanto a las cuentas externas, Goldman Sachs calcula que ante un aumento petrolero del 10%, Chile sufriría un deterioro de 0.7 puntos porcentuales del PIB en su cuenta corriente, mientras Colombia mejoraría 0.2 puntos y Brasil, Argentina y Ecuador avanzarían 0.1 puntos cada uno1.
Evolución reciente del precio del petróleo
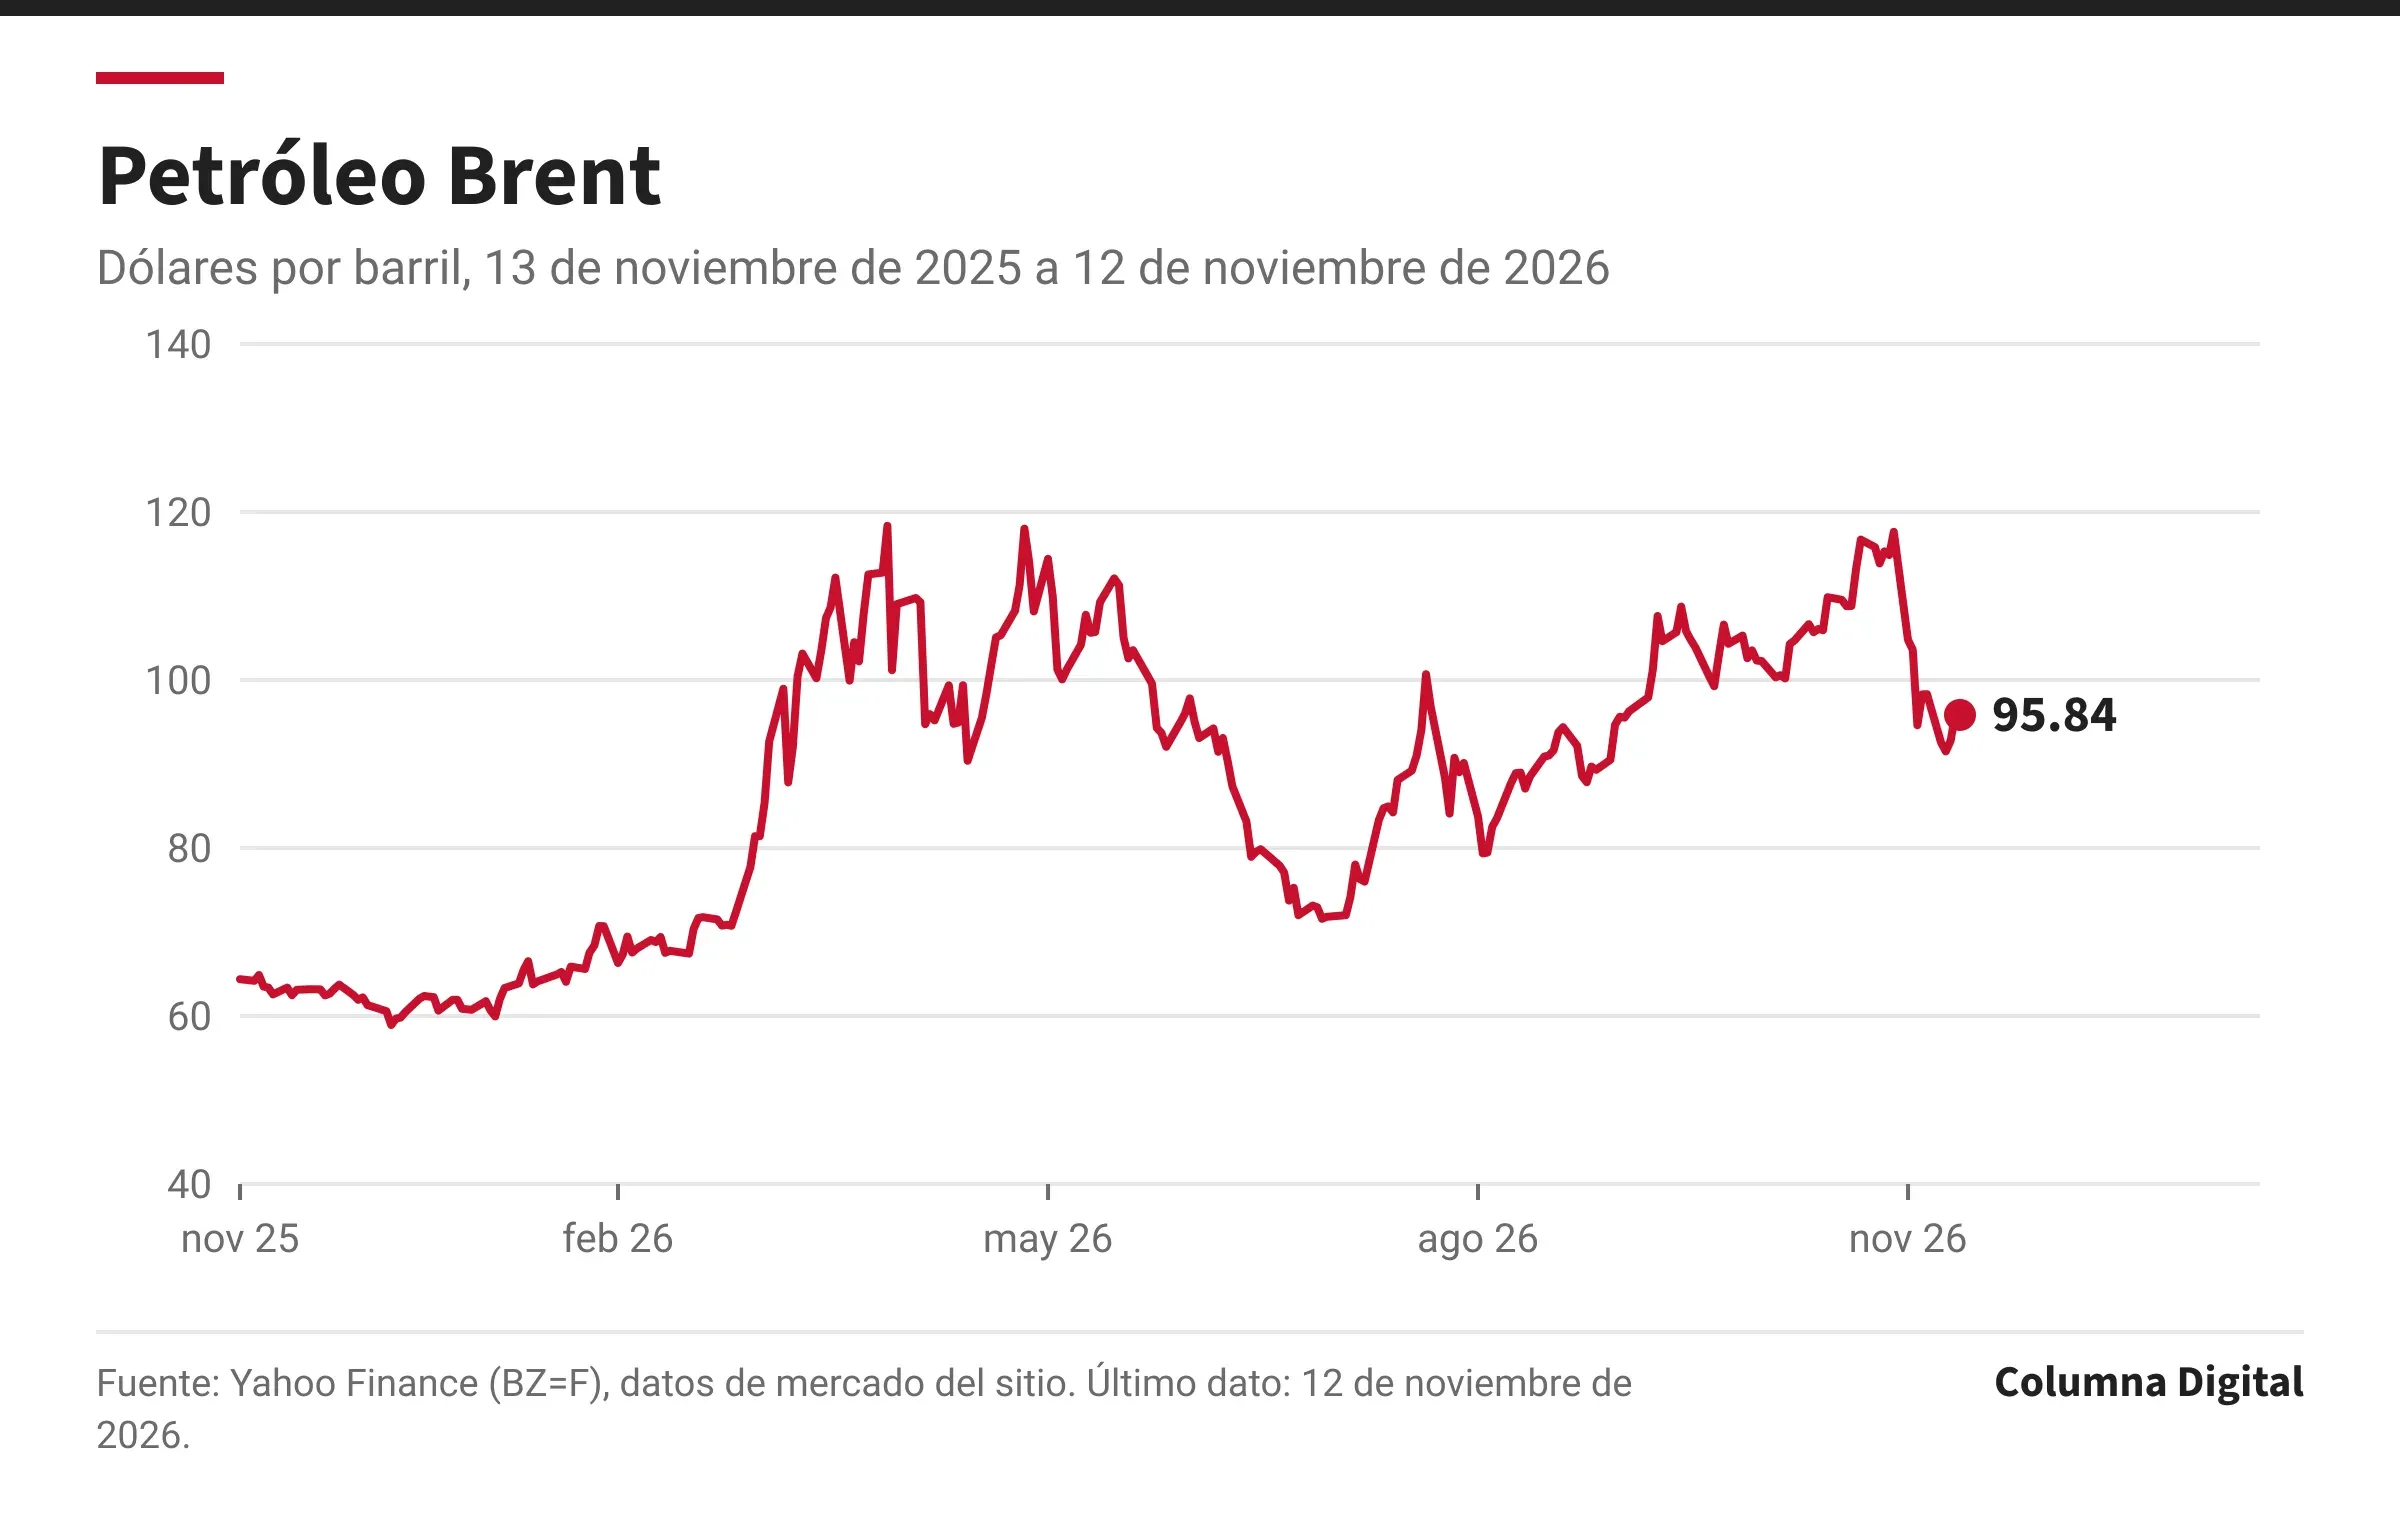
El precio del petróleo Brent alcanzó los 95.84 dólares por barril el 12 de noviembre de 2026, tras haber registrado un máximo de 118.35 dólares en marzo y un mínimo de 58.92 dólares en diciembre del año pasado2. En el último mes, el precio ha caído 9.6%2.
Qué significa para México
Para México, el informe de Goldman Sachs indica que el impacto del encarecimiento del petróleo ha sido moderado en comparación con otras economías emergentes1. Un aumento del 10% en el precio del crudo reduciría la actividad económica en 0.1 puntos porcentuales y elevaría la inflación en 0.4 puntos, según las estimaciones del banco1.
Las medidas adoptadas por el Gobierno mexicano, como los ajustes semanales de impuestos y los límites al precio de la gasolina regular, han ayudado a contener los efectos negativos para los consumidores, aunque implican costos fiscales1.
Nota de la Redacción: esta nota se basa en la información disponible al publicarla y se actualizará si otras fuentes aportan más datos.
Fuentes
Texto elaborado por la Redacción de Columna Digital a partir de estas fuentes:
- Bloomberg Línea ↩
- Yahoo Finance (BZ=F), datos de mercado del sitio: Petróleo Brent ↩
Redacción Columna Digital. Es posible que en la preparación de esta nota se hayan usado herramientas de inteligencia artificial para reunir fuentes, procesar datos, corregir o redactar textos, bajo la supervisión del equipo de Redacción.
Datos basados en información reportada originalmente por Bloomberg Línea.
Reportar un problema en esta notaPolítica de correcciones
Deja un comentario