
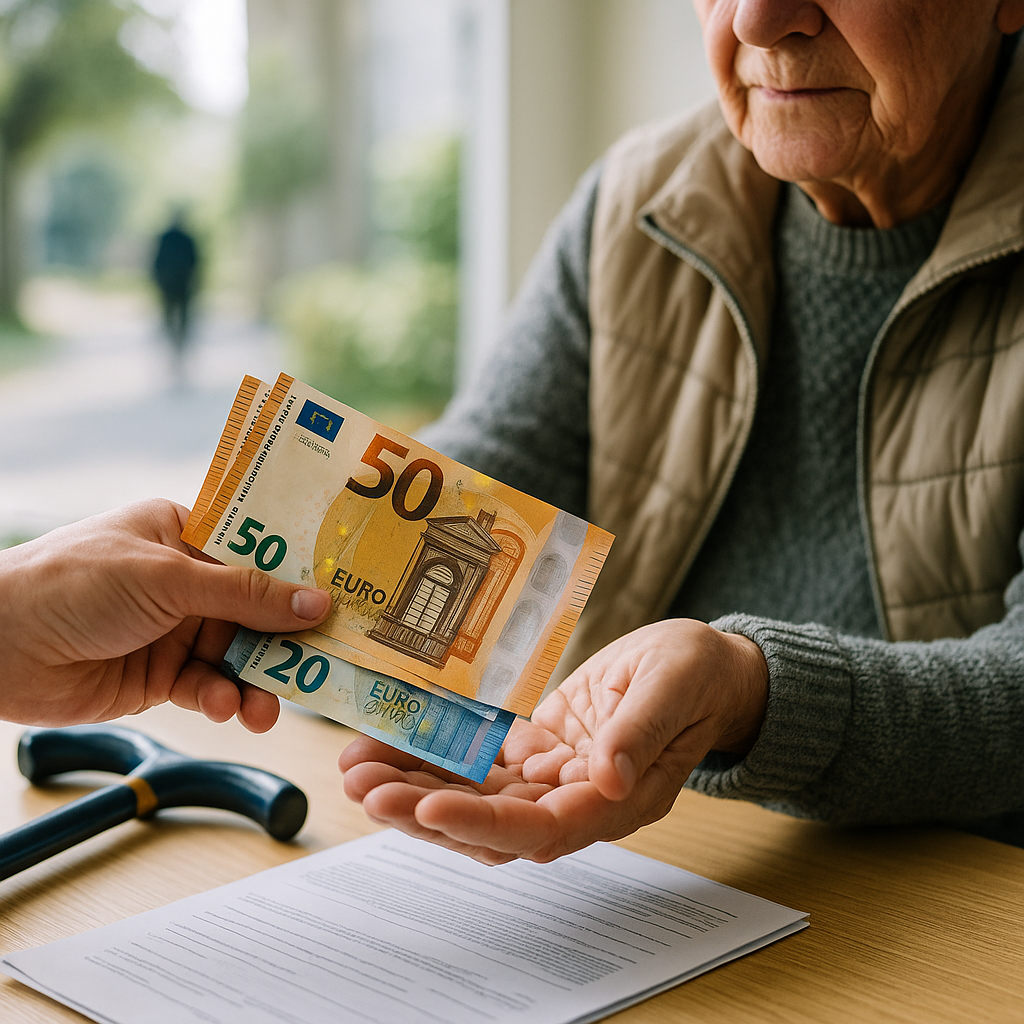
El Fondo de Pensiones para el Bienestar (FPB) ha emergido como una respuesta a las necesidades de los trabajadores con salarios bajos, creado en 2024 con el objetivo de complementar las pensiones de aquellos que cotizan en el Instituto Mexicano del Seguro Social (IMSS). Este fideicomiso se dirige específicamente a la generación afore, es decir, a aquellos que comenzaron a cotizar al IMSS a partir del 1 de julio de 1997 y que enfrentan el desafío de una jubilación con montos bajos.
El FPB funciona de manera que otorga un complemento económico a los jubilados cuyo salario mensual es igual o inferior a 17,885.85 pesos en 2026. Esto significa que, si el trabajador tiene un salario más bajo que el último sueldo cotizado, el fondo cubrirá la diferencia, asegurando que al menos reciban una pensión equivalente a su último salario. Para ilustrar, si un trabajador ganó 12,000 pesos y su pensión calculada es de 11,500 pesos, el FPB aportará solo lo necesario para alcanzar los 12,000 pesos, sin exceder el monto promedio establecido.
Para acceder a este complemento, los beneficiarios deben cumplir ciertos requisitos: haber cotizado al IMSS después de 1997, contar con al menos 875 semanas cotizadas en 2026 —un número que aumentará a 1,000 para 2031— y tener a partir de 65 años. Además, es fundamental que su pensión calculada sea inferior a su último salario cotizado, el cual debe estar dentro del límite establecido.
Los recursos del FPB se nutren, en parte, de las cuentas individuales inactivas y no reclamadas de trabajadores que no han cotizado en el último año. Hasta el primer trimestre de 2026, se habían recuperado 5,091 millones de pesos de estas cuentas, una cifra notable considerando que se han destinado solo 397 millones de pesos a pagar el complemento de pensiones durante el mismo periodo.
Sin embargo, la viabilidad del FPB ha sido objeto de escrutinio por parte de organismos como la OCDE y el CIEP. Su financiación se considera incierta, ya que depende en gran medida de transferencias únicas que no garantizan un flujo constante a largo plazo. Para poner esto en perspectiva, el CIEP alerta que si las tendencias actuales persisten, el fondo podría agotar su capital antes de 2038, ya que en 2024 solo logró captar el 70% de los recursos esperados.
Hasta la fecha, el FPB ha beneficiado a apenas el 0.1% de la población adulta mayor que realmente lo necesita, lo que plantea un serio cuestionamiento sobre sus capacidades para atender a un porcentaje mayor en el futuro. Este contexto resalta la importancia de un plan más robusto que contemple a la vasta mayoría de jubilados que quedan sin cobertura.
En suma, el FPB se presenta como un complemento esencial para mejorar las condiciones de jubilación de quienes, debido a sus bajos salarios, requieren un apoyo adicional en su vejez. No obstante, la sostenibilidad del mismo y su capacidad para adaptarse a las necesidades de futuras generaciones de trabajadores son cuestiones que demandan atención inmediata y soluciones efectivas.
Gracias por leer Columna Digital, puedes seguirnos en Facebook, Twitter, Instagram o visitar nuestra página oficial. No olvides comentar sobre este articulo directamente en la parte inferior de esta página, tu comentario es muy importante para nuestra área de redacción y nuestros lectores.